
«Alquilar es tirar el dinero». Pocas frases han moldeado tanto las decisiones financieras de familias enteras durante generaciones. La narrativa tradicional es implacable: el alquiler representa una fuga constante de capital a fondo perdido, mientras que pagar una hipoteca convierte cada cuota mensual en un ladrillo de tu propio patrimonio.
La premisa suena reconfortante. Sin embargo, cuando se despoja a la compra de una vivienda de su carga emocional y se analiza como un activo dentro de un balance patrimonial, la realidad contable resulta muy distinta: una vivienda en propiedad acarrea una batería de costes irrecuperables, pasivos ocultos y costes de oportunidad que la banca tradicional omite sistemáticamente de sus folletos comerciales.
Tener un techo donde vivir es una necesidad vital; asumir que comprarlo es automáticamente la mejor decisión financiera de tu vida es un error de cálculo con consecuencias de décadas.
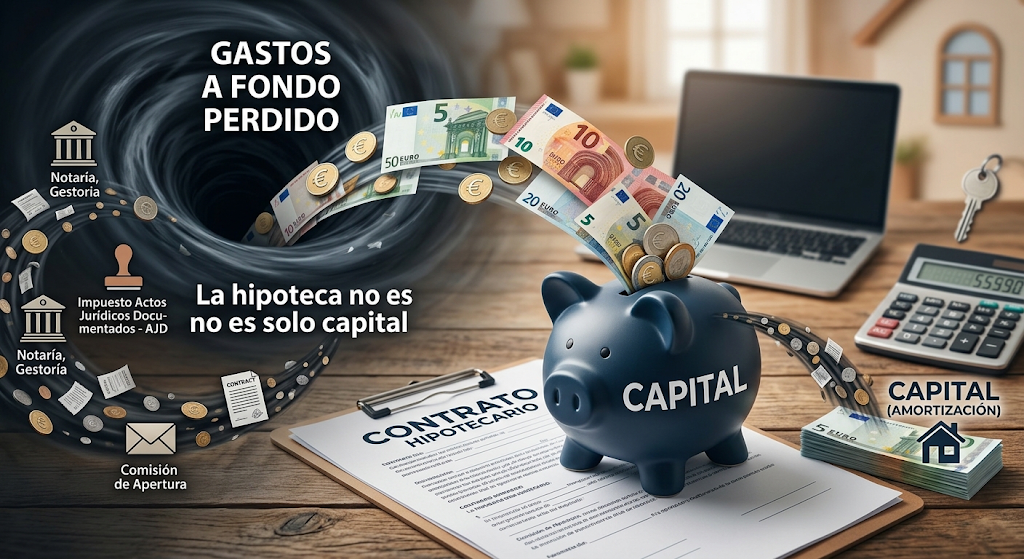
Gastos a fondo perdido: La hipoteca no es solo capital
El primer sesgo contable del comprador primerizo es comparar la cuota del alquiler con la cuota de la hipoteca. Si el alquiler cuesta 1.000 euros al mes y la cuota hipotecaria son 900 euros, la conclusión intuitiva suele ser: «Comprando ahorro 100 euros al mes y la casa acabará siendo mía».
Esta comparación contiene una trampa estructural: asume que el 100% de la cuota hipotecaria amortiza deuda.
En cualquier préstamo hipotecario bajo el sistema de amortización francés (el estándar en la banca europea y latinoamericana), los primeros años de vida del préstamo están fuertemente sesgados hacia el pago de intereses:

Durante la primera mitad del préstamo, una fracción muy representativa de cada cuota mensual se transfiere directamente a la cuenta de resultados de la entidad financiera. Ese dinero de intereses es tan irrecuperable como el dinero de un alquiler. No construye patrimonio, no incrementa tu porcentaje de propiedad sobre el inmueble y no genera retorno alguno: es el alquiler que le pagas al banco por usar su capital.
Los cuatro peajes invisibles del propietario
Un inquilino tiene un techo financiero claro: el importe de su renta mensual estipulada por contrato. Si la caldera explota, la fachada requiere rehabilitación o la comunidad sube las cuotas por derramas extraordinarias, el coste financiero recae sobre el arrendador.
El propietario, en cambio, adquiere un activo que sufre un desgaste físico inexorable, acompañado de obligaciones fiscales y legales ineludibles:
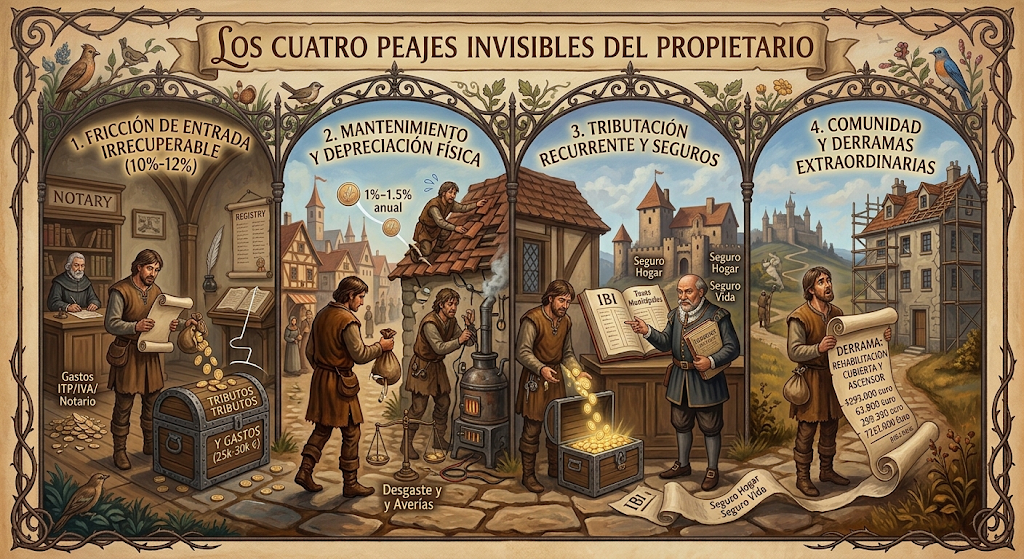
- Fricción de entrada irrecuperable (10% – 12%): En el momento de la firma ante notario, entre un 8% y un 12% del valor de la vivienda desaparece de forma inmediata en impuestos de transmisiones patrimoniales (ITP o IVA), aranceles notariales, gastos registrales y comisiones de apertura hipotecaria. Si compras un inmueble por 250.000 euros, tiras a fondo perdido entre 25.000 y 30.000 euros el primer día. La propiedad debe revalorizarse ese mismo porcentaje solo para que tu patrimonio neto vuelva a empatar.
- Mantenimiento y depreciación física: Todo inmueble se deteriora. Los estándares de ingeniería y finanzas inmobiliarias aplican la denominada Regla del 1%: un propietario debe presupuestar anualmente entre el 1% y el 1,5% del valor total de tasación del inmueble solo para mantenimiento estructural, renovación de instalaciones, electrodomésticos y reparaciones.
- Tributación recurrente y seguros: El Impuesto sobre Bienes Inmuebles (IBI), las tasas municipales de residuos, los seguros de hogar obligatorios vinculados al préstamo y los seguros de vida cruzados erosionan el flujo de caja del hogar año tras año.
- Comunidad y derramas extraordinarias: Rehabilitación de ascensores, aislamiento térmico forzado por normativas energéticas o impermeabilización de cubiertas. Los inmuebles no son cajas fuertes inertes; son infraestructuras que exigen inyecciones periódicas de capital.
El verdadero coste: El coste de oportunidad del capital
El concepto más ignorado por los compradores particulares es el coste de oportunidad: el retorno financiero que dejas de percibir al inmovilizar tus recursos en una sola alternativa en lugar de destinarlos a otros instrumentos.
Analicemos un supuesto práctico con cifras reales de mercado:
- Precio del inmueble: 300.000 euros.
- Entrada inicial aportada (20%): 60.000 euros.
- Gastos e impuestos de compraventa (10%): 30.000 euros.
- Desembolso de liquidez inicial: 90.000 euros.
Para acceder a esa vivienda, el comprador debe congelar 90.000 euros en líquido.
| Destino del Capital | Escenario A: Compra de Vivienda | Escenario B: Alquiler + Inversión Indexada |
| Capital Inicial | 90.000 € inmovilizados en ladrillo | 90.000 € invertidos en mercado global |
| Horizonte Temporal | 25 años | 25 años |
| Rendimiento Nominal Asumido | 3% – 4% anual (apreciación inmobiliaria neta histórica) | 7% – 8% anual (media histórica renta variable diversificada) |
| Liquidez del Activo | Nula (vender exige meses, agencias y nuevos impuestos) | Inmediata (liquidación de participaciones en 48 horas) |
| Diversificación | Concentración del 100% en un solo código postal | Exposición a miles de empresas de múltiples sectores y países |
Si ese capital inicial de 90.000 euros, junto con el diferencial mensual entre los costes totales de ser propietario y el alquiler, se compone a largo plazo en un vehículo financiero eficiente con diferimiento fiscal, el patrimonio final neto del arrendador disciplinado supera con frecuencia al del comprador que enterró toda su liquidez en un único activo ilíquido.
La trampa del apalancamiento y la pérdida de movilidad
La vivienda suele ser la única inversión en la que un particular se endeuda a 20 o 30 años vista multiplicando su exposición por 4 o 5 veces su capital real (apalancamiento financiero).
El apalancamiento magnifica las ganancias cuando el ciclo es expansivo, pero funciona con idéntica fuerza destructiva en escenarios de estancamiento o corrección. Si un inmueble de 250.000 euros con una hipoteca viva de 200.000 euros pierde un 10% de su valor de mercado, el valor de la vivienda cae a 225.000 euros. Tu deuda sigue siendo de 200.000 euros, lo que significa que tu patrimonio neto real ha caído de 50.000 a 25.000 euros: una pérdida del 50% de tu capital real por una caída de apenas un 10% en el precio del activo.
A esto se suma el coste de inmovilidad laboral. En un mercado económico dinámico, la capacidad de trasladarse de ciudad o país para aceptar un incremento salarial del 30% o un ascenso profesional es uno de los mayores catalizadores de riqueza que existen. El propietario atado a un activo ilíquido y a una hipoteca a largo plazo pierde agilidad y renuncia, en muchos casos, a oportunidades profesionales críticas por la fricción logística y tributaria de vender o arrendar su residencia habitual.
Una decisión vital, no una inversión financiera obligatoria
Adquirir una vivienda habitual aporta intangibles psicológicos de enorme valor: estabilidad residencial, sensación de arraigo y la libertad de diseñar tu espacio vital sin depender de la voluntad de un tercero. Son motivos legítimos y suficientes para comprar.
La distorsión aparece cuando se viste una decisión de consumo y estilo de vida con el disfraz de una estrategia de inversión infalible.
Antes de firmar un préstamo a tres décadas vista, realiza los números completos: suma los intereses totales, los impuestos de entrada, el coste de oportunidad de tu entrada inmovilizada, el mantenimiento anual y las cuotas de comunidad. Solo cuando compares el cuadro financiero completo sabrás si estás adquiriendo un activo que te enriquecerá o un pasivo exigente que secuestrará tu liquidez durante los mejores años de tu carrera profesional.