
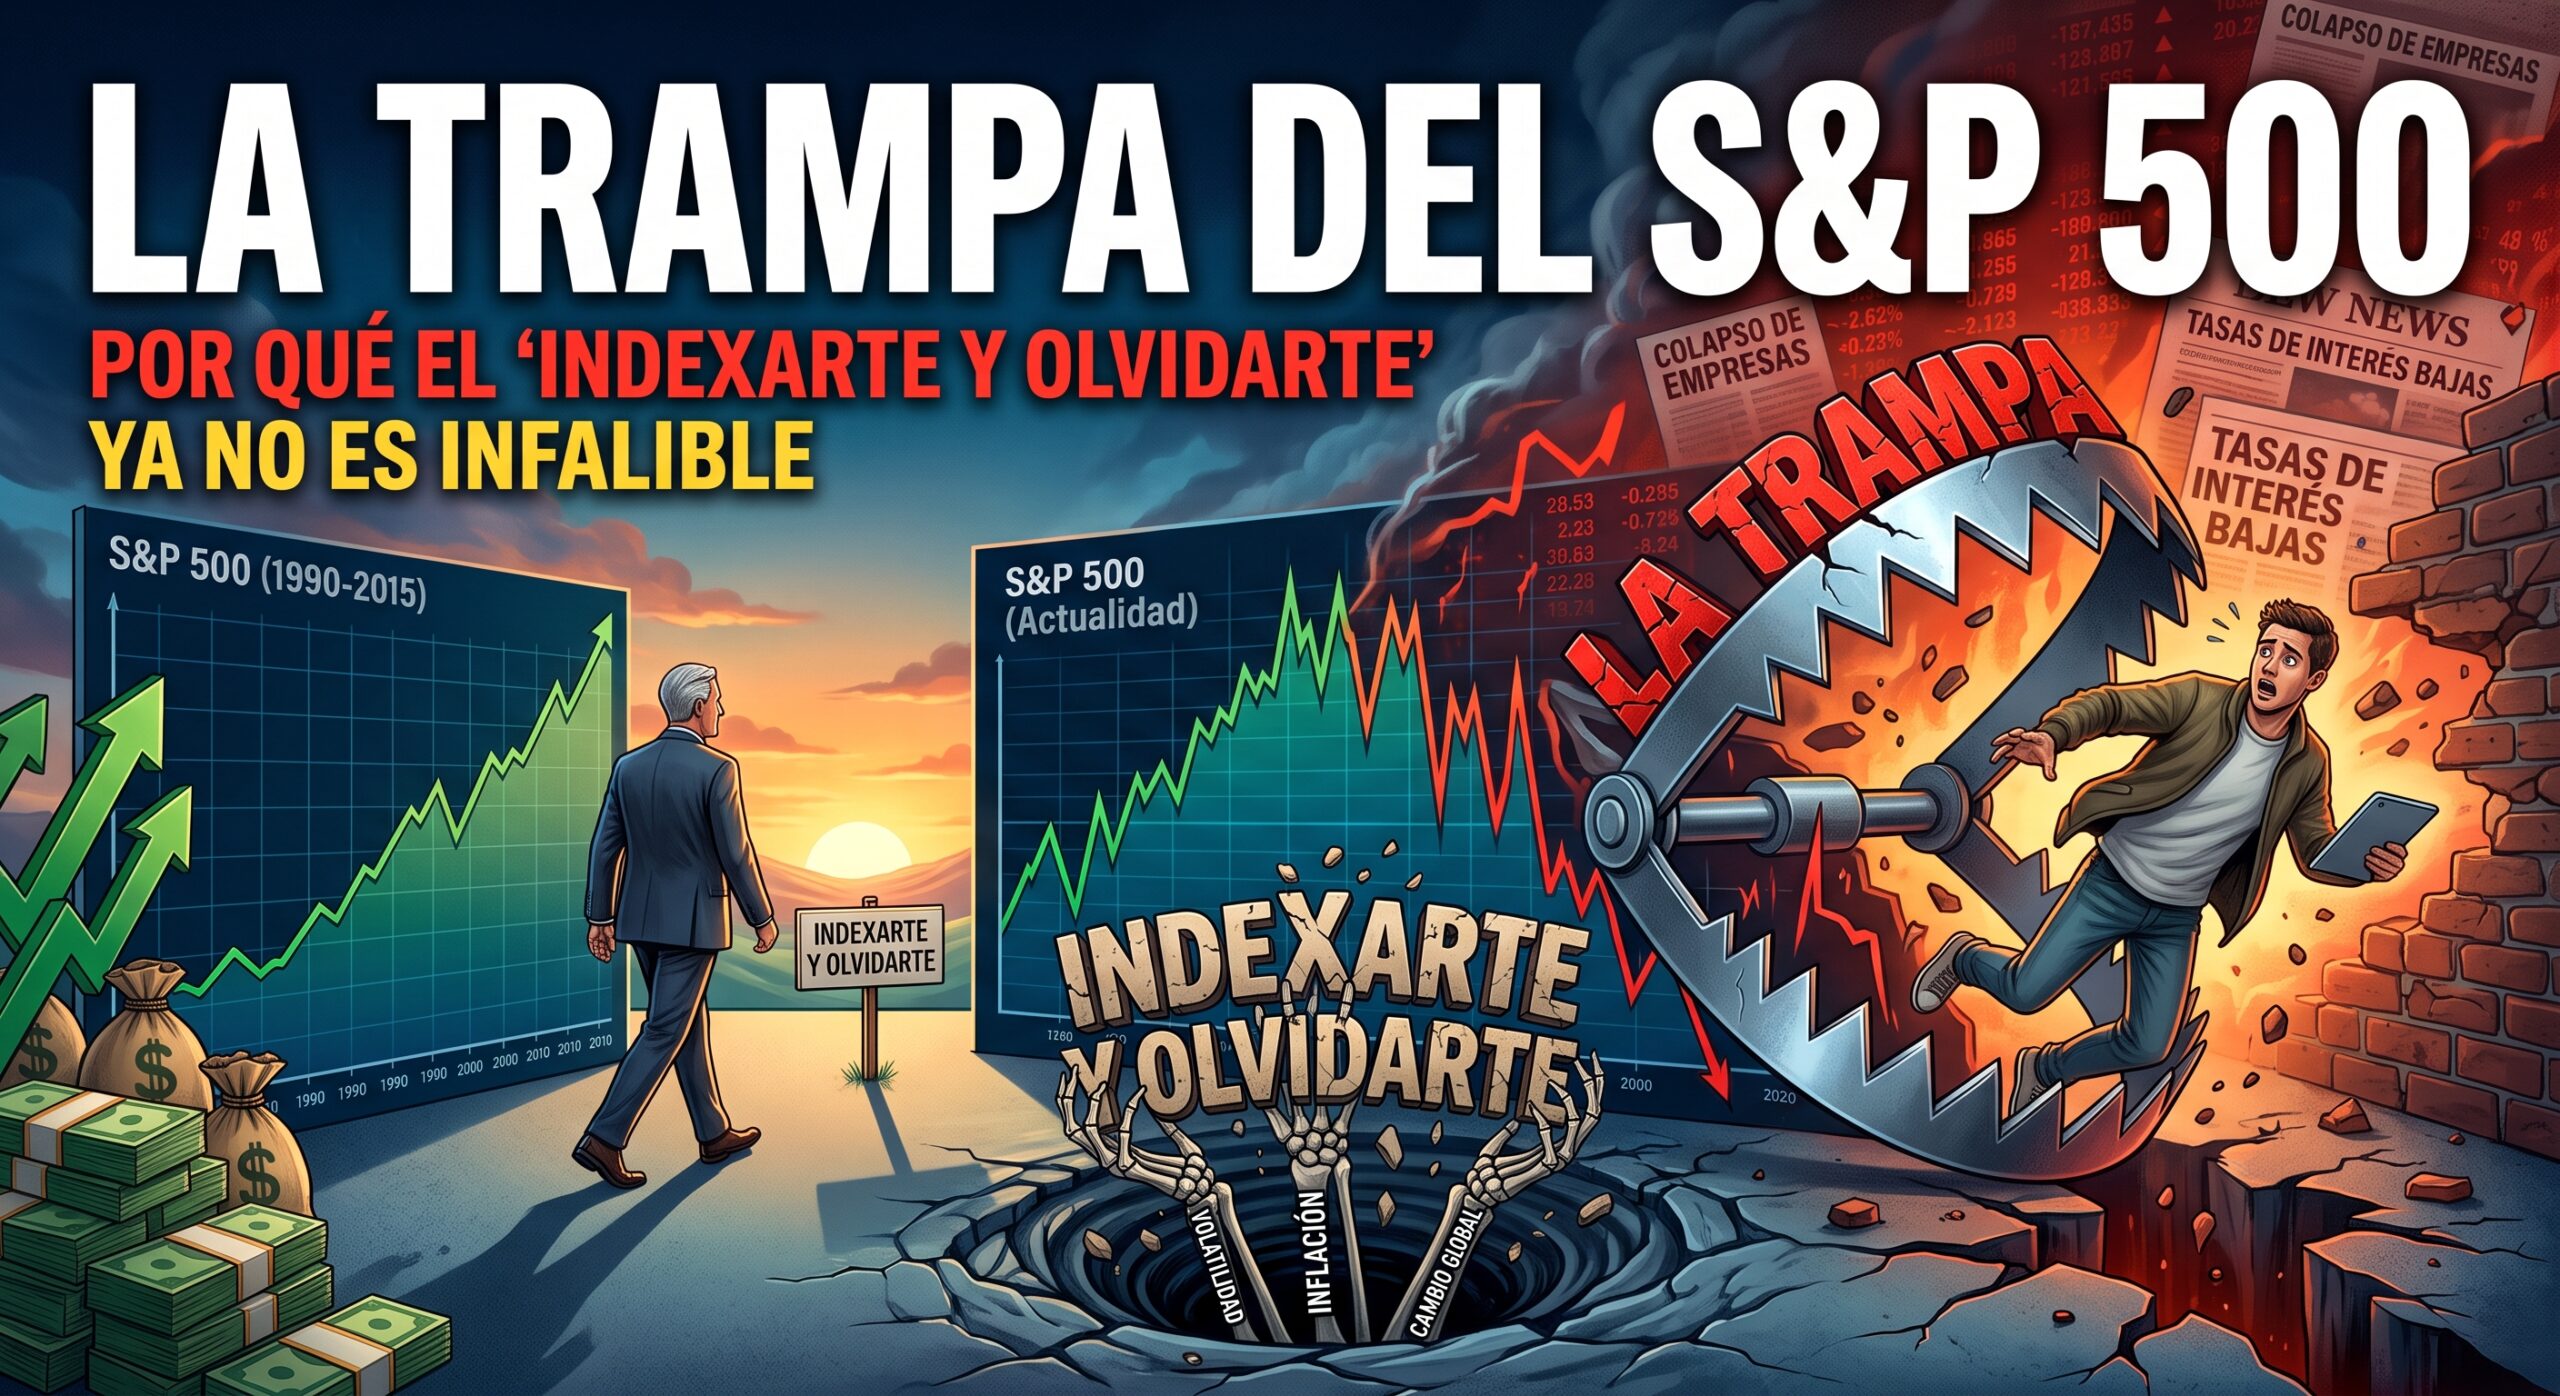
Durante la última década, la industria de la gestión patrimonial ha vendido un mantra repetido hasta la saciedad: «No intentes buscar la aguja en el pajar; compra el pajar entero». La indexación pasiva a índices generales, encabezada por el mítico S&P 500, se convirtió en la religión de los inversores minoristas. Aportaciones periódicas, bajas comisiones y sentarse a esperar el 8% o 9% anualizado.
La teoría es elegante en el papel. El problema es que los mercados financieros no son estáticos y los índices mutan con el tiempo.
Si analizamos las tripas del S&P 500 con los ojos de un gestor de riesgos y no con los de un creador de contenido de finanzas rápidas, descubrimos una realidad incómoda: el pajar ya no es un conjunto uniforme de empresas, sino un monocultivo de apenas un puñado de gigantes. Y cuando el ecosistema financiero pierde su biodiversidad, el riesgo sistémico se dispara.
La ilusión de la diversificación: El índice más concentrado en 50 años
El principal reclamo de comprar un fondo indexado o un ETF sobre el S&P 500 es la diversificación instantánea: meter tus ahorros en las 500 mayores corporaciones de Estados Unidos para que el tropiezo de unas se compense con el éxito de otras.
Sin embargo, el S&P 500 es un índice ponderado por capitalización bursátil. Cuanto más vale una empresa, mayor es su peso en cada euro que inviertes.
Hoy en día, las diez mayores compañías del índice representan más del 30% del peso total. Para poner esto en perspectiva histórica:
- Durante el estallido de la burbuja tecnológica de los años 2000, los diez primeros puestos rondaban el 25%.
- Durante los años 80 y 90, el peso conjunto de las diez primeras solía oscilar entre el 15% y el 18%.
¿Qué significa esto para ti en la práctica? Que cuando compras un ETF del S&P 500 creyendo que estás diversificando en farmacéuticas, consumo defensivo, bancos, energía e infraestructuras, casi un tercio de tu dinero está apostando exclusivamente al éxito del sector tecnológico y a la monetización masiva de la inteligencia artificial. Si ese motor específico gripa o se ralentiza, el resto de las 490 empresas no tienen el peso suficiente para amortiguar el golpe.
El bucle de retroalimentación pasiva: Inflación mecánica de precios
Existe un factor estructural del que apenas se habla fuera de las mesas de tesorería: los flujos ciegos de capital.
Hace veinte años, la mayoría del dinero en bolsa estaba gestionado por analistas activos que leían balances, visitaban fábricas y compraban acciones cuando su precio estaba por debajo de su valor intrínseco. Si una acción subía demasiado sin justificación operativa, los gestores vendían.
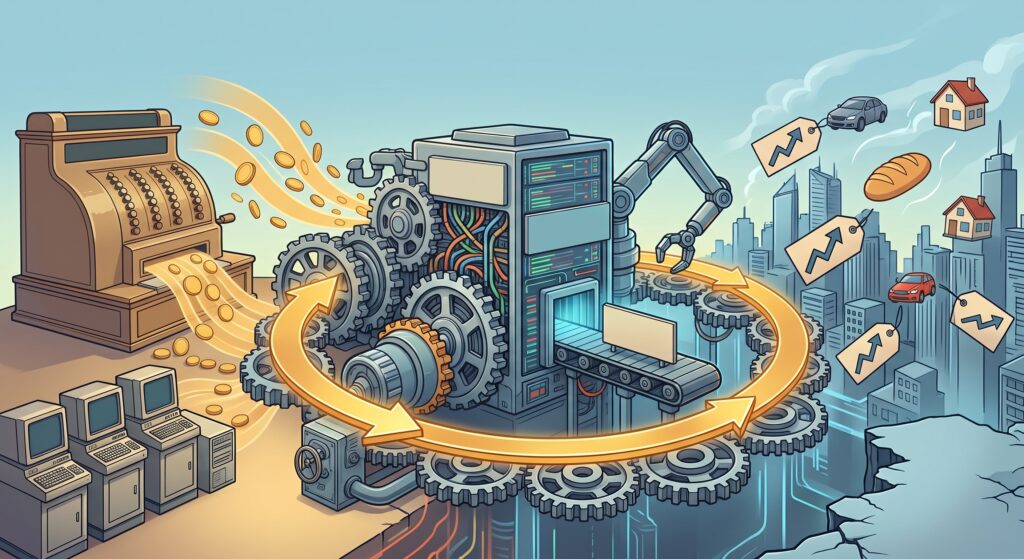
Hoy, más del 50% del volumen del mercado se canaliza a través de vehículos pasivos (fondos indexados, planes de pensiones automatizados, robo-advisors). Un fondo indexado no tiene criterio: no sabe si una acción está cara, barata o quebrando. Su algoritmo tiene una orden matemática inflexible: por cada euro que entra, compra las acciones en proporción exacta a su tamaño actual.
Esto crea un círculo vicioso de momentum:
- Las empresas más grandes reciben la mayor parte de cada nuevo flujo de ahorro pasivo mensual.
- Al recibir más capital constante, su cotización sube independientemente de sus márgenes trimestrales.
- Al subir de valor, su capitalización se dispara y su peso en el índice aumenta.
- En la siguiente ronda de aportaciones, reciben un porcentaje aún mayor de los ahorros de millones de trabajadores.
Este fenómeno funciona como una máquina perfecta mientras el dinero siga entrando al mercado. El peligro llega cuando el ciclo se invierte: las ventas automáticas castigan con la misma brutalidad a esos mismos gigantes, provocando caídas en cascada que arrastran carteras enteras.
El riesgo oculto de correlación y la trampa del ‘Drawdown’
Muchos defensores del set and forget (invierte y olvídate) argumentan: «No importa si cae un 30% o un 40%, a largo plazo siempre recupera».
Esa frase presupone dos cosas que raramente se cumplen en la vida real: tiempo infinito y estómago de acero.
- La falacia del horizonte temporal: Si tienes 25 años, una década perdida en el mercado es una molestia que puedes capear. Si tienes 55 años y tu horizonte de jubilación está a una década vista, una caída del 45% combinada con 7 años de estancamiento arruina cualquier plan de retiro. Entre 2000 y 2013, el S&P 500 tardó prácticamente 13 años en romper de forma sostenible sus máximos anteriores una vez ajustado por inflación. ¿Puede tu proyecto vital esperar 13 años en punto muerto?
- La psicología del inversor bajo presión: Es muy fácil prometer que aguantarás caídas cuando tu saldo crece mes a mes. Pero cuando ves que los ahorros de diez años de trabajo se evaporan un 35% y los medios anuncian el colapso financiero mundial, el instinto de autoconservación suele empujar a vender en el peor momento posible.
Cómo gestionar el riesgo: Más allá de la indexación ciega
No me malinterpretes: la inversión pasiva sigue siendo una herramienta infinitamente superior a dejar el dinero pudriéndose en una cuenta corriente al 0% o a pagar comisiones de gestión del 2% a un fondo bancario mediocre. El problema no es el instrumento, sino la fe ciega en un único índice.
Si buscas una cartera verdaderamente robusta para los próximos años, considera estos tres ajustes estratégicos:
- Incorporar índices equiponderados (Equal Weight): Existen ETFs del S&P 500 donde cada una de las 500 empresas tiene exactamente un 0,2% de peso, rebalanceándose periódicamente. Esto elimina de raíz la concentración en gigantes tecnológicos y premia a empresas de valor e industriales con balances sólidos.
- Diversificación geográfica genuina: Estados Unidos ha sido el rey absoluto del último ciclo alcista, pero la hegemonía financiera es cíclica. Integrar exposición a mercados emergentes con valoraciones razonables y a economías con soberanía de materias primas aporta un contrapeso esencial.
- Activos tangibles y descorrelacionados: Ningún índice bursátil te protegerá de una crisis de deuda soberana o de una espiral inflacionaria prolongada. Mantener una asignación calculada en materias primas críticas, oro físico o activos monetarios a corto plazo no frena tu rentabilidad a largo plazo; suaviza la volatilidad para que no vendas en pánico.
Sé el dueño de tu estrategia, no un pasajero pasivo
El mayor peligro en finanzas no es asumir riesgos calculados; es asumir riesgos que no sabes que estás corriendo.
La indexación ciega al S&P 500 se ha transformado silenciosamente de una estrategia prudente y diversificada a una apuesta concentrada en el sector tecnológico global. Entender cómo funciona la maquinaria bajo el capó es la única diferencia entre un inversor que construye patrimonio con serenidad y uno que descubre sus puntos ciegos cuando el mercado ya le ha cobrado la factura.