
Pocas palabras ejercen una atracción gravitacional tan potente sobre el pequeño inversor como «dividendo». En el imaginario colectivo de la comunidad financiera, cobrar una renta periódica sin tocar el capital principal representa el santo grial de la libertad financiera. Libros superventas, comunidades enteras de Dividend Growth Investing (DGI) y canales de finanzas personales repiten la misma promesa: construye una cartera de empresas aristócratas del dividendo, reinvierte los pagos y vive de rentas pasivas para siempre.
La narrativa suena idílica. El problema surge cuando se analiza la mecánica contable con rigor profesional: el dividendo no es dinero gratis, no genera valor de la nada y, con demasiada frecuencia, actúa como una cortina de humo para ocultar la incapacidad estructural de una empresa para crecer.
La mecánica contable elemental: La extracción forzosa de capital
Para desarmar la trampa del dividendo, es obligatorio comenzar por la matemática más básica que rige los mercados. Si una acción cotiza a 100€ al cierre del mercado y la junta directiva aprueba distribuir un dividendo de 5€ por acción, la acción no empieza a cotizar al día siguiente a 100€ regalándote 5€ en tu cuenta bancaria.
En la fecha de descuento (ex-dividend date), el precio de cotización de la acción se ajusta a la baja exactamente en el importe bruto del dividendo distribuido: la acción abre cotizando automáticamente a 95€.
El balance patrimonial antes y después del pago se mantiene neutro:
- Antes del dividendo: 1 acción de 100€ = 100€ de patrimonio total.
- Después del dividendo: 1 acción de 95€ + 5€ en efectivo (menos la retención fiscal correspondiente) = 100€ brutos de patrimonio total.
El dividendo no es una rentabilidad añadida generada espontáneamente por el negocio; es una liquidación parcial y obligatoria de tu propia posición patrimonial convertida en liquidez forzosa.
Si un inversor decide vender el 5% de sus acciones por cuenta propia, obtiene exactamente la misma cantidad líquida que si la empresa le abona un dividendo del 5%. La única diferencia fundamental reside en el control: en la venta de acciones, el inversor elige cuándo desinvertir y qué lote fiscal liquidar; con el dividendo, la empresa decide cuándo forzar un evento tributario en la cuenta del accionista.
El peaje fiscal: Destrucción matemática del interés compuesto
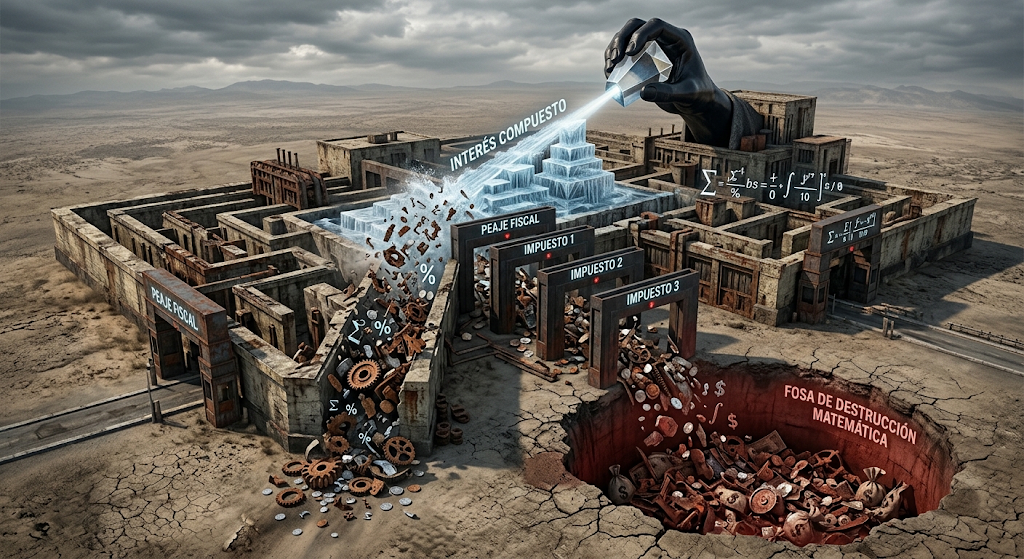
El mayor daño colateral de una estrategia obsesionada exclusivamente con el cobro de rentas periódicas es la fricción tributaria constante.
En la gran mayoría de legislaciones, el cobro de dividendos está catalogado como rendimiento del capital mobiliario, sujeto a retención directa en el momento exacto del cobro (generalmente entre el 19% y el 28% según el tramo de ganancias).
Imaginemos dos inversores con un horizonte temporal a 25 años:
- Inversor A (Orientado al dividendo): Cobra un 4% anual en dividendos en efectivo y lo reinvierte de inmediato en la misma empresa. Cada año, entre un quinto y un tercio de ese 4% se evapora instantáneamente en retenciones tributarias antes de que el capital pueda volver a trabajar.
- Inversor B (Orientado a la retención de beneficios y reinversión interna): La compañía no reparte dividendos, sino que reinvierte sus flujos de caja libre en expandir sus márgenes o recomprar sus propias acciones a precios razonables. El crecimiento del capital opera bajo el principio del diferimiento fiscal: el inversor tributará únicamente el día que decida liquidar su posición dentro de 25 años.
La diferencia acumulada al final del periodo no es marginal: el impacto del pago anual de impuestos interrumpe la progresión geométrica del interés compuesto, restando decenas de miles de euros de rentabilidad neta al inversor de dividendos. Forzar la tributación anual sin necesidad real de consumir ese efectivo en el presente es una de las mayores ineficiencias financieras que puede asumir un inversor particular.
La trampa del alto rendimiento (Dividend Yield Trap)
En los paneles de selección de acciones (screeners), el filtro más utilizado por los inversores principiantes suele ser el Dividend Yield (rentabilidad por dividendo). Cuando ven una compañía tradicional del sector utilities, telecomunicaciones o banca regional ofreciendo un dividendo del 8%, 9% o 10%, asumen que están ante una ganga que bate a la renta fija por amplio margen.
La realidad dentro de las salas de tesorería es otra: un dividendo anormalmente alto es, casi siempre, una señal de alarma de quiebra operativa o de un recorte inminente.
La rentabilidad por dividendo es un ratio simple:
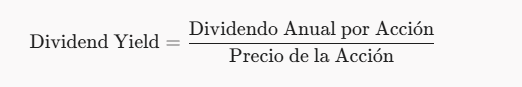
Si una acción ve colapsar su cotización un 50% debido a pérdidas de cuota de mercado, obsolescencia tecnológica o deuda descontrolada, el dividendo histórico que aprobó el año anterior parecerá duplicar su porcentaje en pantalla. No es que la empresa sea más generosa: es que el mercado está descontando que ese dividendo es insostenible y que la dirección se verá forzada a cancelarlo en los trimestres venideros.
Las métricas que desmontan el espejismo
Para identificar si una empresa está utilizando su dividendo para maquillar su decadencia, un analista financiero examina tres indicadores críticos:
- Payout Ratio sobre Flujo de Caja Libre (Free Cash Flow Payout): Comparar el dividendo con el beneficio neto contable es un error común; el beneficio contable puede manipularse mediante amortizaciones y provisiones. La métrica real es cuánto dinero en efectivo real genera el negocio tras pagar sus gastos de capital operativos (CapEx). Si una compañía paga en dividendos más del 70% u 80% de su flujo de caja libre, no tiene margen de maniobra ante cualquier shock macroeconómico.
- Endeudamiento para sostener el pago: Existen empresas maduras que, con tal de no perder la etiqueta de «aristócrata del dividendo» y evitar la estampida de inversores minoristas, emiten deuda bancaria o bonos corporativos únicamente para pagar el dividendo a los accionistas. Financiar un reparto de capital con crédito ajeno es la definición contable de cavar la propia tumba financiera.
- Crecimiento nulo del negocio subyacente: Un dividendo que crece al 2% anual en una compañía cuyos ingresos y beneficios llevan cinco años estancados no es un éxito de gestión; es una liquidación por goteo del patrimonio neto de la empresa.
Recompras de acciones: La alternativa eficiente que pocos entienden
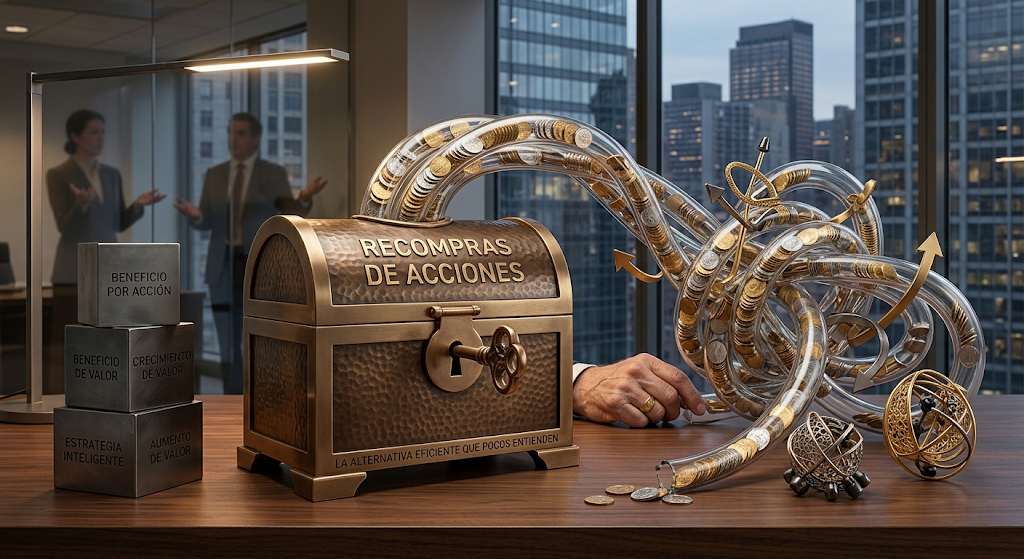
Cuando una corporación madura genera un excedente de caja y no encuentra proyectos internos con un retorno sobre el capital invertido (ROIC) superior a su coste de capital, la alternativa más inteligente al dividendo es la recompra y amortización de acciones propias.
Al recomprar acciones en el mercado abierto y cancelarlas, el número total de títulos en circulación se reduce. Automáticamente:
- Cada acción restante pasa a representar una porción mayor de los activos y beneficios del negocio.
- El beneficio por acción (BPA) aumenta de forma limpia y estructural.
- No se produce ningún evento fiscal forzoso para los accionistas que deciden mantener sus títulos en cartera.
Las grandes compañías tecnológicas y los conglomerados industriales más disciplinados del mundo han utilizado este mecanismo durante décadas como el vehículo óptimo de retorno de capital, permitiendo que el accionista compoundee su patrimonio en diferido con máxima eficiencia fiscal.
Busca valor total, no cupones psicológicos
Cobrar un dividendo en la cuenta bancaria produce una gratificación instantánea: el cerebro humano premia la certeza inmediata de ver ingresar dinero líquido frente a la fluctuación abstracta del valor liquidativo de una cartera.
Sin embargo, en la gestión patrimonial profesional, el único número que determina la riqueza real a largo plazo es el Retorno Total: la combinación de revalorización del capital más los rendimientos distribuidos, netos de comisiones y de impuestos.
Enamorarse de un dividendo sin auditar el flujo de caja, la deuda y la capacidad de reinversión del negocio es comprar un billete para ver cómo el capital principal se degrada lentamente mientras se celebra el cobro de rentas que no son más que trozos de tu propio patrimonio devueltos con un peaje fiscal añadido.